
Economia e Finanza
La fiscalità delle imprese Oic Adopter, commercialisti: “Un aiuto per calcolare il tax rate”

Un’analisi degli effetti fiscali derivanti dall’adozione dei nuovi principi contabili nazionali per aiutare i professionisti a calcolare il complesso tax rate dei soggetti OIC adopter alla luce del mutato contesto normativo.
Questo il filo conduttore del documento “La fiscalità delle imprese OIC Adopter” pubblicato dal Consiglio e dalla Fondazione Nazionale dei Commercialisti per risolvere i principali dubbi sorti tra i professionisti e gli operatori in questa prima fase di applicazione della nuova disciplina.
Il decreto legislativo 18 agosto 2015, n. 139, in attuazione della direttiva 2013/34/UE, ha innovato, in modo significativo, le disposizioni recate dal Codice civile relative alla redazione del bilancio e alla comunicazione finanziaria, con effetti dai bilanci relativi agli esercizi aventi inizio a partire dal 1° gennaio 2016.
Ne è conseguito, l’adeguamento dei principi contabili nazionali redatti dall’Organismo Italiano di Contabilità.
Il coordinamento della disciplina in materia di IRES e IRAP con le nuove disposizioni civilistiche relative alla redazione del bilancio ed i nuovi principi contabili nazionali è stato effettuato con l’art. 13-bis del decreto-legge 30 dicembre 2016, n. 244, convertito con modificazioni dalla legge 27 febbraio 2017, n. 19.
Con il decreto del Ministro dell’economia e delle finanze 3 agosto 2017 sono state infine emanate le disposizioni di attuazione della disciplina relativa alle ricadute fiscali delle nuove norme in materia di bilancio e dei nuovi principi OIC.
Nel documento, dopo una sintesi delle principali novità in ambito civilistico, sono analizzate le casistiche che possono manifestarsi con maggiore frequenza in sede di passaggio alle nuove disposizioni e che hanno riflessi nella determinazione delle imposte sui redditi e dell’imposta regionale sulle attività produttive.
In particolare, sono trattati i seguenti temi: principio di derivazione rafforzata; eliminazione della sezione straordinaria del conto economico;fatti intervenuti tra la fine dell’esercizio e la data di approvazione del bilancio; obbligazioni convertibili e finanziamenti infruttiferi da parte di soci; azioni proprie; strumenti finanziari derivati;regime fiscale delle commesse e degli interessi passivi; errori contabili; effetti ai fini dell’agevolazione dell’Aiuto alla Crescita Economica (ACE); regime transitorio.
Il documento completo è disponibile online sul sito della Fondazione Nazionale dei Commercialisti (www.fondazionenazionalecommercialisti.it)







Jägerle è un cane da caccia che ama abbaiare ed è alla ricerca di una famiglia solo per lui

L’Alperia Basket Club Bolzano firma una prova di forza superando Usmate 55 a 83

L’FC Südtirol pareggia 2-2 sul campo del Pisa

Imponente piano di controlli dei Carabinieri: l’appello ai cittadini

Operazione ad “Alto Impatto”: fermati taccheggiatori e ricettatori, sequestrato un coltello

Auto in fiamme nel garage sotterraneo: l’intervento dei Vigili del fuoco

Inaugurato a Palù di Giovo il progetto di abitare inclusivo per persone con disabilità

L’FC Südtirol impegnato a Pisa prima della sosta per le Nazionali

CNA Trentino Alto Adige, Giovani, stipendi e caro vita: in Alto Adige e Trentino il lavoro costa troppo alle imprese e rende troppo poco ai lavoratori

“Freebase”, la pericolosa evoluzione della cocaina: secondo caso in poche settimane

Centralina telefonica usata come cassaforte della droga: finanzieri arrestano uno spacciatore

Controlli a tappeto in città: 118 identificati e otto denunciati

All’esame della patente con tre trasmettitori e un microauricolare: denunciata una donna

L’omaggio alle Forze Armate: piazza Walther celebra il 4 Novembre tra solennità e cordoglio

Merano apre gli eventi del fine settimana col Merano WineFestival, a seguire Santa Massenza e Cavrasto

Volksbank dona alla Croce Rossa il primo ambulatorio mobile polidiagnostico elettrico del Nord Est
-
 Bolzano2 settimane fa
Ubriaco nella galleria della Statale: intervento di soccorso si trasforma in aggressione. In manette un 32enne
-
 Bolzano2 settimane fa
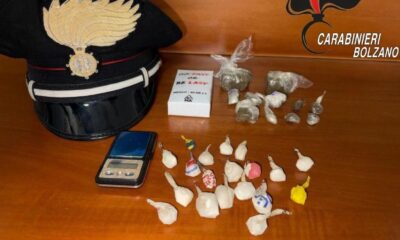
Trovato con un panetto di hashish e diverse dosi di cocaina: arrestato un giovanissimo
-
 Bolzano2 settimane fa
Bici rubate, furti nei negozi e armi in strada: 274 persone identificate e raffica di denunce nel fine settimana
-
 Bolzano2 settimane fa
Conclusa la 12ª edizione dell’Equal Pension Day: fare rete, creare valore, costruire futuro
-
 Salute2 settimane fa
Azienda Sanitaria dell’Alto Adige, col primo marzo 2027 cambieranno le regole di disdetta degli appuntamenti per le visite
-
 Gusto2 settimane fa
Birre di Natale, tra spezie e abbinamenti con i dolci delle feste: al via il concorso Unionbirrai
-
 Sport2 settimane fa
Juniorcup, gli atleti dell’Alpenverein Südtirol dominano la gara di boulder
-
 Merano2 settimane fa
Sicurezza in città: 46 persone identificate e verifiche su locali, lavoro e igiene
-
 Società2 settimane fa
In Italia è alto il tasso di sedentarietà, l’impiantistica è un probema: due italiani su tre non praticano sport
-
 Bolzano1 settimana fa
Notte di Halloween: a Bolzano i Templari organizzano una veglia di preghiera, a Trento il Museo Diocesano un percorso tra tombe e monumenti funebri
-
 Sport2 settimane fa
Allo Stadio Euganeo l’FCS cede per 2-0 contro il Padova
-
 Bressanone2 settimane fa
Beccato durante un controllo di routine: 24enne in carcere. Doveva scontare una condanna per droga